Köpprocessen steg för steg
Köpprocessen steg för steg: från lånelöfte till tillträde. Så går ett bostadsköp till i Sverige, och vad som skiljer villa från bostadsrätt.
Av SökHem-redaktionen3 min läsningPublicerad 1 juni 2026Uppdaterad 21 oktober 2026
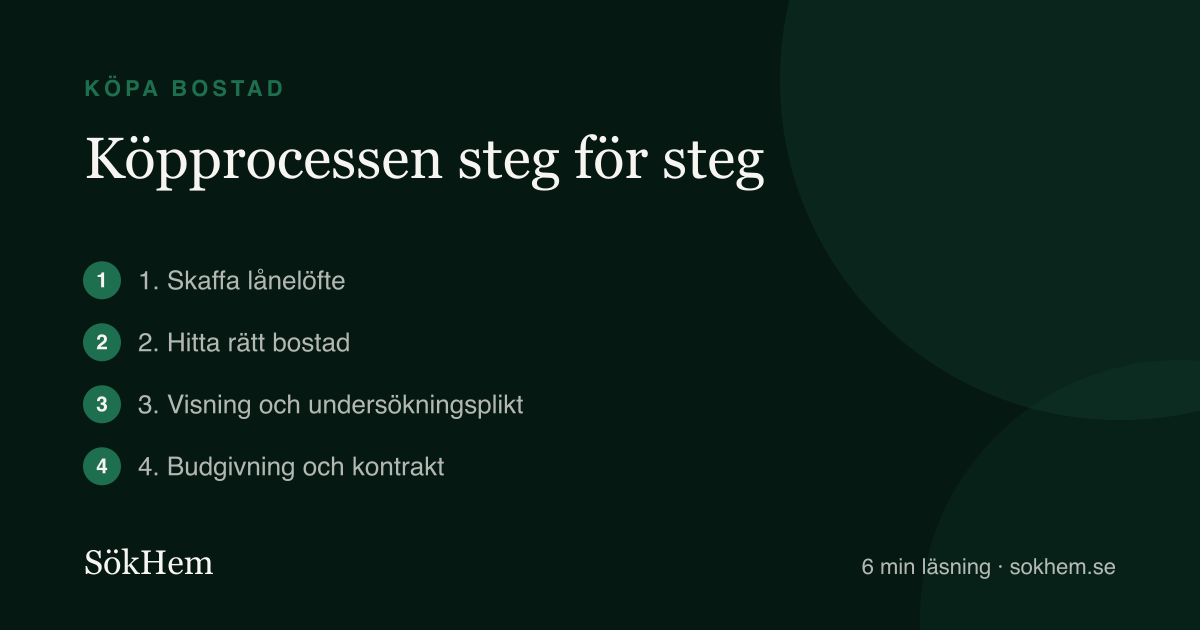
Att köpa bostad är för de flesta livets största affär, och processen har fler steg än många tror. Här är hela kedjan, från första bankkontakten till nycklarna. Flera steg ser olika ut för villa och bostadsrätt, så de skillnaderna står samlade i en tabell längst ner.
1. Skaffa lånelöfte
Innan du börjar leta på allvar behöver du ett lånelöfte från en bank. Lånelöftet talar om hur mycket du får låna och är oftast giltigt i tre till sex månader. Utan det kan du inte delta seriöst i en budgivning.
Jämför gärna flera banker. Både räntan och beloppet kan skilja sig markant. Tänk på att lånelöftet bygger på din nuvarande ekonomi; byter du jobb eller tar nya krediter kan det påverkas.
- 1
Skaffa lånelöfte
Banken förhandsgodkänner hur mycket du får låna: gratis och inte bindande.
- 2
Hitta rätt bostad
Sök aktivt och bevaka: matchas mot nya och kommande bostäder.
- 3
Visning och undersökningsplikt
Gå på visning och undersök noggrant: fel du kunde ha upptäckt är ditt ansvar.
- 4
Budgivning och kontrakt
Buden är inte bindande: affären gäller först när båda skrivit på.
- 5
Tillträde
Slutbetalning och nycklar. Villa: du söker lagfart. Bostadsrätt: föreningen har godkänt dig som medlem.
Bädda in infografiken på din sajt
Kopiera koden och klistra in den på din webbplats. Behåll gärna källänken.
2. Hitta rätt bostad
Den klassiska vägen är att bevaka annonser och springa på visningar. Det omvända, att du som köpare beskriver vad du söker och låter säljare hitta dig, blir allt vanligare. På SökHem lägger du upp en bevakning med dina krav, och matchas automatiskt mot bostäder som stämmer, även sådana som aldrig når den öppna marknaden.
Vet du stad men inte stadsdel? Områdesguiderna rankar områdena efter skolresultat, trygghet och ekonomi. Se till exempel bästa områdena i Stockholm eller i Göteborg.
3. Visning och undersökningsplikt
Som köpare har du undersökningsplikt. Det du borde ha upptäckt vid en noggrann undersökning kan du inte kräva ersättning för i efterhand. Vad du undersöker beror på bostadstypen.
Köper du villa eller radhus med äganderätt är plikten som tyngst, eftersom du tar över hela huset. Anlita en besiktningsman innan du skriver på.
Köper du bostadsrätt undersöker du lägenheten själv på visningen och läser föreningens årsredovisning noggrant. Föreningen ansvarar för huset, och dess ekonomi avgör din avgift.
4. Budgivning och kontrakt
Ett bud i en budgivning är inte bindande för någon av parterna förrän köpekontraktet är påskrivet. Säljaren väljer fritt vem hen säljer till, och det behöver inte vara den som bjudit mest. Du kan dra dig ur fram till signering. Läs även vårt korta svar på frågan kan jag dra mig ur en budgivning. När affären är klar ska mäklaren lämna budgivningslistan till både dig och säljaren.
Vid kontraktsskrivningen betalar du vanligen en handpenning på tio procent av priset. Se till att kontraktet innehåller de villkor du behöver, till exempel att ditt lån beviljas. Köper du villa kan du också skriva in en besiktningsklausul om du inte hunnit besiktiga före kontraktet. Köper du bostadsrätt måste föreningen godkänna dig som medlem. Vägrar den blir köpet ogiltigt.
5. Tillträde
På tillträdesdagen betalar du resten av köpeskillingen, oftast via banken, och nycklarna byter ägare. Köper du villa får du ett köpebrev och söker sedan lagfart hos Lantmäteriet. Köper du bostadsrätt har föreningen redan godkänt dig som medlem, och du behöver ingen lagfart.
| Steg | Villa (äganderätt) | Bostadsrätt |
|---|---|---|
| Undersökning | Besiktning av huset rekommenderas starkt | Läs årsredovisningen och undersök lägenheten |
| Handpenning | Vanligen 10 % vid kontrakt | Vanligen 10 % vid kontrakt |
| Godkännande | Inget | Föreningen ska godkänna dig som medlem |
| Efter tillträdet | Lagfart, och nya pantbrev om de som finns inte räcker | Banken pantsätter bostadsrätten, ingen lagfart |
| Löpande kostnad | Driftkostnad för hela huset | Månadsavgift till föreningen |
Läs vidare
Hittade du det du sökte? Har du förslag på fler ämnen? Kontakta oss.